Поведение - инвестор
Cтраница 3
Поскольку движение цен вверх и вниз вызывается действиями инвесторов, принимающих решения о покупке или продаже, любое отклонение от случайных блужданий в конечном итоге связано с поведением инвесторов. Для нас особый интерес представляют механизмы, способные вызвать положительную обратную реакцию цен, то есть, такие факторы, которые на основе наблюдений за предшествовавшим движением рынка вверх ( или, соответственно, вниз) позволяют предположить, что рынок вероятнее всего продолжит движение вверх ( или, соответственно, вниз) в виде большого кумулятивного движения. [31]
Изучение поведения инвесторов на рынке капитала показало, что большая часть того, что Канеман, Тверски и их коллеги открыли в лабораторных исследованиях, проявляется в поведении инвесторов, порождающем бездну чисел, ежедневно заполняющих финансовые страницы газет. [32]
Исследования, посвященные анализу структуры капитала, ее оптимизации с позиции интересов держателей обыкновенных акций, основываются на теории структуры капитала, которая строится на моделях, позволяющих научным языком описать поведение инвесторов и оценить влияние структуры капитала на стоимость фирмы. [33]
Таким образом, ограничения на источники и использование капитала становятся существенными только в том случае, если появляются операционные издержки, связанные с выпуском в обращение ценных бумаг, либо влиянием дивидендной политики на поведение инвесторов или с какими-то другими причинами. [34]
Основными направлениями маркетинговых исследований на рынке ценных бумаг являются следующие: I) исследование потенциального спроса на ценные бумаги; 2) внедрение ценных бумаг на рынок; 3) реализация ценных бумаг; 4) продвижение ценных бумаг на рынок; 5) воздействие эмитента на инвестора; 6) информационно-аналитическая работа; 7) изучение спроса и поведения инвесторов; 8) мотивация поведения эмитентов и инвесторов; 9) формирование общественного мнения. [35]
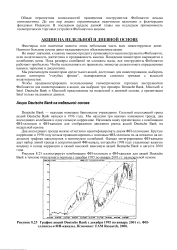 |
График акций Deutsche Bank с декабря 1995 по январь 2001 гг. ФИ-эллипсы и ФИ-каналы. Источник. FAM Research, 2000. [36] |
Не имеет значения, к какому именно продукту применяются наши инструменты Фибоначчи, если волатильность достаточна и продаваемость высока. Поведение инвесторов выражается в колебаниях цены. Пока размеры колебаний не слишком малы, все инструменты Фибоначчи работают прибыльно. Чтобы использовать их правильно, инвестор должен иметь определенные навыки, терпение и дисциплину. [37]
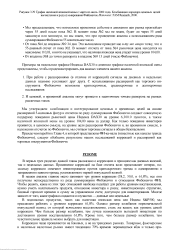 |
График наличной японской иены с марта по июль 2000 года Комбинация коридора ценовых целей вычисления и ряда суммирования Фибоначчи Источник. FAM Research, 2000. [38] |
Мы утверждаем: комбинация и интегрирование ценовых и временных целей на основе расширений 5-волновых фигур и отсчетов по ряду суммирования Фибоначчи создают совокупную поддержку поведения рыночной цены Индекса DAX30 на уровне 6 300.0 пунктов, а также наличной японской иены на уровне 104 00 иены за доллар. Как только поведение инвесторов проявится, в ценовом смысле, на уровне цели расширения Фибоначчи и, во временном смысле, в наложении отсчетов по Фибоначчи, мы считаем торговые сигналы в общем безопасными. [39]
Плюсом инвестиций является то, что правительства не отвечают по убыткам инвесторов. Минусом - что поведение инвесторов непредсказуемо, неуправляемо, зависит только от их жадности и страха; обычно носит массовый лавинообразный характер и заканчивается паниками. [40]
Анализ спроса и поведения инвесторов дает возможность более точно определить оптимальный объем продаж ценных бумаг на рынке. [41]
Концепция САРМ, в основе которой лежит приоритет рыночного риска перед общим, является весьма полезной, имеющей фундаментальное значение в концептуальном плане. Модель логично отражает поведение инвестора, стремящегося максимизировать свой доход при заданном уровне риска и доступности данных. [42]
Государство посредством денежно-кредитной и финансовой политики может влиять на изменение соотношений между инвестиционным спросом и предложением, а следовательно, на величину нормы дохода, получаемого от различных капитальных и финансовых активов. Оно определяет стратегию поведения инвесторов на рынке инвестиционных товаров и, как следствие, структуру самих инвестиций. [43]
По их мнению тип поведения инвесторов определяется тем, что они более заинтересованы в получении менее рискованных текущих дивидендных выплат по сравнению с доходом от прироста капитала в будущем. [44]
Мы рассмотрели фактические данные о распределении рыночной прибыли, и пришли к выводу, что факты не свидетельствуют в пользу предположений о случайном блуждании или гауссовском нормальном распределении. В этом разделе мы рассмотрим поведение инвесторов и подвергнем сомнению конструкцию рационального инвестора, созданную для обоснования ЕМН. [45]
Страницы: 1 2 3 4